

Les vagues de chaleur qui ont frappé l’Europe cet été ont coûté environ 113 milliards d’euros à l’économie du continent, selon une étude d’Allianz Trade relayée par plusieurs médias. La France se classe au 3e rang des pays les plus touchés, avec des pertes estimées à 20 milliards d’euros, juste derrière l’Italie et l’Allemagne. Mais derrière ce chiffre spectaculaire se cache une réalité moins connue : la quasi-totalité de cette facture ne passe jamais par les assurances.
Une facture record pour l’économie, presque nulle pour les assureurs
Selon les estimations de l’agence Moody’s, les vagues de chaleur de l’été ont généré environ 43 milliards d’euros de pertes économiques en Europe, pour à peine 500 millions d’euros d’indemnisations versées par les assureurs. C’est ce que les spécialistes appellent le protection gap, ou trou d’assurance climatique : l’écart entre ce que coûte réellement un événement climatique et ce qu’il rembourse effectivement. De son côté, le Swiss Re Institute note que les pertes assurées liées aux catastrophes naturelles dans le monde ont atteint environ 42 milliards de dollars au premier semestre, un niveau sous la tendance de long terme, mais avec des risques jugés en hausse continue.
Pourquoi la chaleur échappe presque toujours aux contrats classiques
Contrairement à une tempête ou une inondation, une canicule n’est pas en soi un sinistre indemnisable : elle ne casse rien directement. Ce sont ses conséquences indirectes qui coûtent cher, et elles tombent rarement dans le champ d’un contrat multirisque habitation ou auto :
- Baisse de productivité et fermetures temporaires d’entreprises, quasi jamais couvertes par une assurance perte d’exploitation classique.
- Arrêts de travail liés à la chaleur, pris en charge par la Sécurité sociale et la prévoyance, pas par l’assurance habitation.
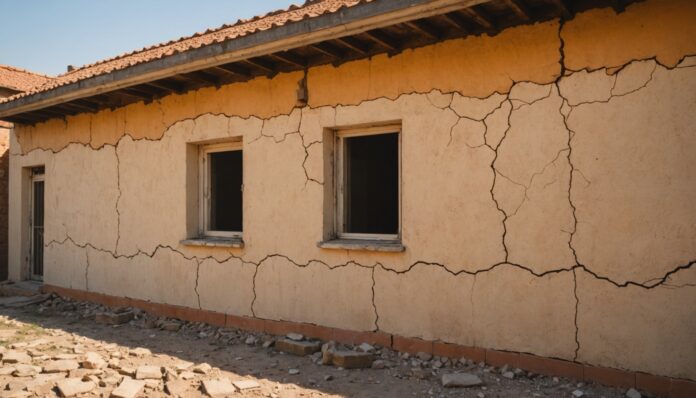
- Fissures et mouvements de terrain dus à la sécheresse, qui relèvent d’un régime distinct, celui des catastrophes naturelles, avec ses propres critères de reconnaissance.
- Pertes agricoles, couvertes seulement si l’exploitant a souscrit une assurance multirisque climatique spécifique.
Ce que cela change concrètement pour les assurés
Cette situation alimente une tendance de fond déjà perceptible sur les contrats français : la hausse continue des tarifs d’assurance habitation, portée par la multiplication des épisodes climatiques extrêmes plutôt que par les seuls sinistres indemnisés. Les assureurs répercutent en amont, via les primes, un risque qu’ils ne couvrent qu’en partie en aval. Le même mouvement touche l’auto et la santé, comme le montre la révision à la hausse des tarifs sur plusieurs branches annoncée pour les prochains mois. Dans ce contexte tendu, certains assurés se tournent vers d’autres leviers pour alléger la facture, comme la récente réforme de l’assurance emprunteur, qui facilite le changement de contrat sur les crédits immobiliers.
Pour les ménages, le message des experts est clair : mieux vaut anticiper que subir. Vérifier l’étendue réelle de sa garantie catastrophes naturelles, déclarer rapidement tout désordre lié à la sécheresse, et ne pas confondre l’existence d’un contrat d’assurance avec une couverture automatique de tous les effets du réchauffement climatique.
Questions fréquentes
Mon assurance habitation couvre-t-elle les dégâts liés à une canicule ?
Seulement de façon indirecte, via la garantie catastrophes naturelles pour les fissures liées à la sécheresse, et à condition qu’un arrêté officiel reconnaisse l’état de catastrophe naturelle dans la commune concernée. La chaleur en elle-même n’est pas un sinistre couvert.
Les entreprises sont-elles mieux protégées face à ces pertes ?
Non, au contraire : les pertes de productivité et les fermetures temporaires liées à la chaleur sont rarement couvertes par les contrats de perte d’exploitation classiques, qui exigent en général un dommage matériel direct préalable.
Faut-il s’attendre à une nouvelle hausse des primes d’assurance à cause du climat ?
Les assureurs intègrent déjà la fréquence croissante des épisodes climatiques extrêmes dans leurs grilles tarifaires. C’est l’un des facteurs, avec le coût des réparations, qui explique la hausse déjà annoncée sur l’auto et l’habitation.
Sources
- Europe1 — étude Allianz Trade sur le coût économique de la canicule 2026
- Swiss Re Institute — pertes assurées liées aux catastrophes, premier semestre 2026
- Claims Journal — l’écart d’assurance face aux canicules européennes (estimations Moody’s)
Ce qu’il faut savoir du nouveau film Jurassic Park qui sort en salle cet été
En 2018, Jurassic World, Fallen Kingdom a vraiment bluffé les amateurs de dinosaures. La génération qui a grandi avec les Jurassic Park des années 90 l’a bien reçu et voulait une suite. Eh bien, leurs vœux ont été exaucés puisque…
Le métal est l’un des matériaux les plus plébiscités aujourd’hui en raison de son excellent rapport qualité prix. Il offre une résistance hors pair et présente également de sérieux arguments sous un angle esthétisme. Le métal est présent en l’occurrence…
Pétrole : les prix grimpent suite aux premières attaques ukrainiennes sur le sol russe
EN BREF Hausse des prix du pétrole liée aux tensions entre l’Ukraine et la Russie. Augmentation des cours du brut après des frappes ukrainiennes sur des cibles russes. Impact de l’escalade du conflit sur les infrastructures énergétiques. Marché vigilant face…
La légende d’Azovstal dans la lutte contre l’agression russe
Au cours de la résistance contre l’occupant russe, l’usine sidérurgique Azovstal est devenue un symbole de l’esprit indomptable de l’Ukraine. Lorsque l’invasion à grande échelle a commencé en février 2022, Marioupol s’est retrouvée à l’épicentre de combats brutaux. Lorsqu’il devient…
Cet article a été rédigé avec l’aide d’une intelligence artificielle. Politique éditoriale
Table des Matières

