






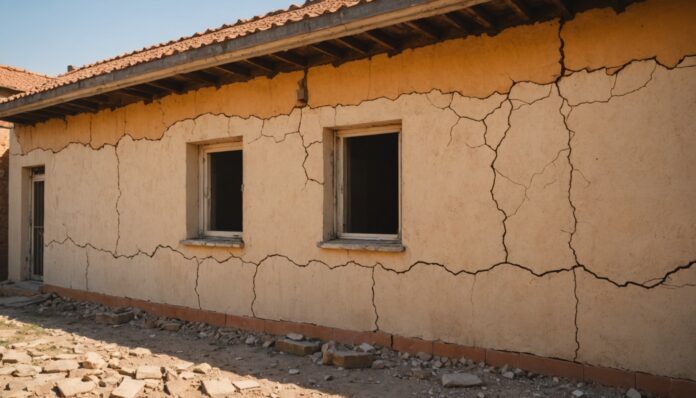

Las olas de calor que azotaron Europa este verano han costado alrededor de 113.000 millones de euros a la economía del continente, según un estudio de Allianz Trade difundido por varios medios. Francia ocupa el tercer puesto entre los países más afectados, con unas pérdidas estimadas en 20.000 millones de euros, justo por detrás de Italia y Alemania. Pero detrás de esta cifra espectacular se esconde una realidad menos conocida: la práctica totalidad de esta factura nunca pasa por los seguros.
Una factura récord para la economía, casi nula para las aseguradoras
Según las estimaciones de la agencia Moody's, las olas de calor del verano generaron alrededor de 43.000 millones de euros de pérdidas económicas en Europa, frente a apenas 500 millones de euros de indemnizaciones abonadas por las aseguradoras. Es lo que los especialistas llaman el protection gap, o vacío de cobertura climática: la diferencia entre lo que realmente cuesta un fenómeno climático y lo que efectivamente reembolsa. Por su parte, el Swiss Re Institute señala que las pérdidas aseguradas vinculadas a catástrofes naturales en el mundo alcanzaron unos 42.000 millones de dólares en el primer semestre, un nivel por debajo de la tendencia a largo plazo, aunque con riesgos que se consideran en aumento continuo.
Por qué el calor escapa casi siempre a los contratos tradicionales
A diferencia de una tormenta o una inundación, una ola de calor no es en sí misma un siniestro indemnizable: no rompe nada directamente. Son sus consecuencias indirectas las que resultan costosas, y rara vez entran dentro del ámbito de un seguro multirriesgo del hogar o del automóvil:
- Caída de la productividad y cierres temporales de empresas, casi nunca cubiertos por un seguro de pérdida de explotación tradicional.
- Bajas laborales relacionadas con el calor, asumidas por la Seguridad Social francesa y los seguros de previsión, no por el seguro del hogar.
- Grietas y movimientos de terreno provocados por la sequía, que se rigen por un régimen distinto, el de las catástrofes naturales, con sus propios criterios de reconocimiento.
- Pérdidas agrícolas, cubiertas únicamente si el agricultor ha suscrito un seguro multirriesgo climático específico.
Lo que esto cambia en la práctica para los asegurados
Esta situación alimenta una tendencia de fondo ya perceptible en los contratos franceses: la subida continua de las tarifas del seguro del hogar, impulsada por la multiplicación de episodios climáticos extremos más que por los siniestros efectivamente indemnizados. Las aseguradoras repercuten de antemano, a través de las primas, un riesgo que solo cubren parcialmente después. El mismo movimiento afecta al automóvil y a la salud, como demuestra la revisión al alza de las tarifas en varios ramos anunciada para los próximos meses. En este contexto tenso, algunos asegurados recurren a otras palancas para aliviar la factura, como la reciente reforma del seguro de crédito hipotecario, que facilita el cambio de contrato en los préstamos inmobiliarios.
Para los hogares, el mensaje de los expertos es claro: es mejor anticiparse que sufrir las consecuencias. Conviene comprobar el alcance real de la garantía de catástrofes naturales, declarar rápidamente cualquier daño relacionado con la sequía, y no confundir la existencia de un contrato de seguro con una cobertura automática de todos los efectos del calentamiento global.
Preguntas frecuentes
¿Mi seguro del hogar cubre los daños relacionados con una ola de calor?
Solo de forma indirecta, a través de la garantía de catástrofes naturales para las grietas relacionadas con la sequía, y siempre que un decreto oficial reconozca el estado de catástrofe natural en el municipio correspondiente. El calor en sí mismo no es un siniestro cubierto.
¿Están las empresas mejor protegidas frente a estas pérdidas?
No, al contrario: las pérdidas de productividad y los cierres temporales relacionados con el calor rara vez están cubiertos por los seguros de pérdida de explotación tradicionales, que generalmente exigen un daño material directo previo.
¿Hay que esperar una nueva subida de las primas de seguro a causa del clima?
Las aseguradoras ya incorporan la frecuencia creciente de los episodios climáticos extremos en sus tarifas. Es uno de los factores, junto con el coste de las reparaciones, que explica la subida ya anunciada en los seguros de automóvil y hogar.
Fuentes
- Europe1 — estudio de Allianz Trade sobre el coste económico de la ola de calor de 2026
- Swiss Re Institute — pérdidas aseguradas vinculadas a catástrofes, primer semestre de 2026
- Claims Journal — el vacío de cobertura frente a las olas de calor europeas (estimaciones de Moody's)
Cancelación, indemnización, contratación a distancia: el seguro se reforma
Tres textos normativos cambian en profundidad las reglas del juego del seguro en Francia, tanto para los particulares como para las pequeñas empresas. Entre plazos de indemnización ahora regulados por la ley, cancelación facilitada para las pymes y contratación en…
Franquicias médicas: el tope sube a 140 euros, un sobrecoste que su mutua no reembolsa
Desde el 1 de octubre, el gasto a cargo de los asegurados sociales en Francia ha cambiado de nivel. Un decreto publicado en septiembre eleva el tope anual de las franquicias médicas y de las participaciones a tanto alzado, un…
Seguro cibernético: por qué la IA dispara las primas de las empresas
Las aseguradoras sitúan ahora la inteligencia artificial entre sus principales riesgos a vigilar, justo detrás de las amenazas cibernéticas clásicas. Según varios estudios sectoriales publicados este mes, este riesgo ha pasado del décimo al segundo lugar en la clasificación de…
Seguro de hogar: por qué los precios se disparan y cómo reaccionar
El seguro de hogar cuesta cada vez más caro a las familias francesas. Una partida que pesa cada vez más en el presupuesto de los hogares, junto con la vivienda y la energía. Entre el aumento de los siniestros climáticos…
Este artículo ha sido redactado con la ayuda de una inteligencia artificial. Política editorial
Table des Matières

